記者張惠瑛/綜合報導
自行車產業歷經逾兩年庫存調整,市場正由去庫存轉向需求復甦。由今年前八月營收表現來看,巨大(9921)、美利達(9914)等整車廠與桂盟(5306)、利奇(1517)等零組件廠復甦步調出現差異,零組件廠表現相對強勁,顯示通路庫存逐步回歸健康水位;隨歐洲市場需求回升、中國市場維持韌性,加上新品陸續上市,成為第四季產業景氣能否進一步回溫的關鍵。
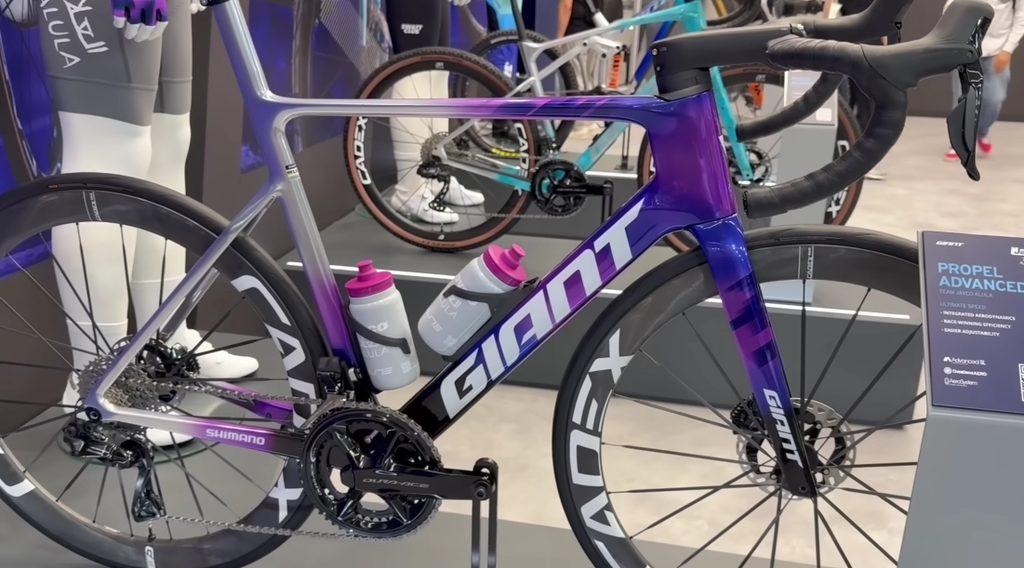
自行車三雄前八月營收呈「一增二減」格局,其中巨大累計營收401.31億元、年減6.11%,但8月營收已連續第四個月呈現年增;美利達前八月營收167.70億元、年減14.17%;鏈條龍頭桂盟前八月營收36.38億元,逆勢年增11%。法人認為,第四季若歐美需求延續回升,加上新品效益及補修市場需求挹注,三雄營運有望各自沿著不同復甦路徑改善。
法人指出,巨大8月自有品牌營收年增17%,其中中國市場年增約30%、歐洲市場年增約15%,顯示品牌業務已率先回溫,加上上半年毛利率提升至22.3%、每股稅後純益(EPS)達1.11元,產品組合改善已開始反映在獲利表現。
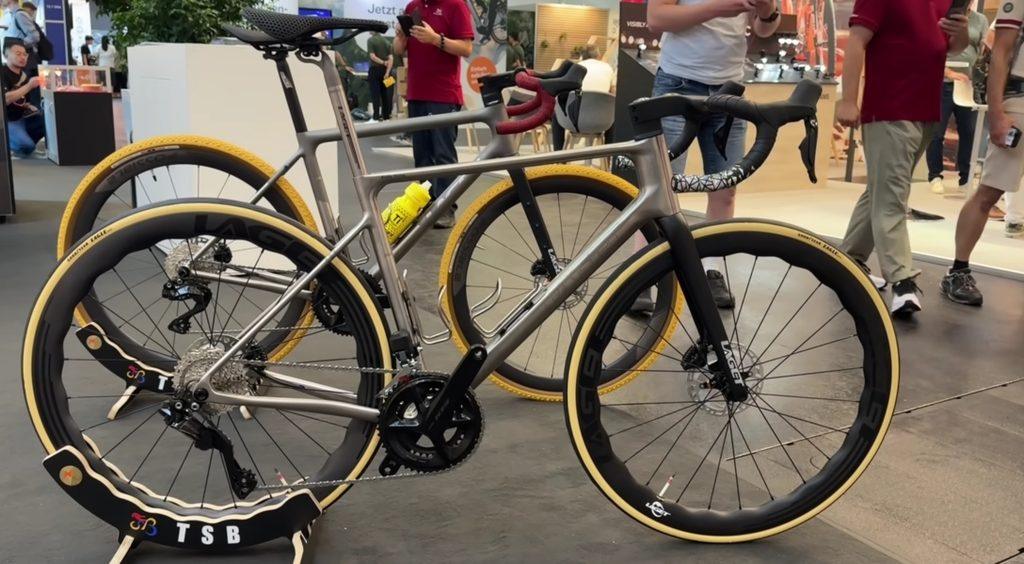
展望第四季,本土法人看好歐洲進入傳統旺季,新年度車款持續上市,中國市場騎行需求則維持一定熱度,將支撐自有品牌業務;若新品銷售持續放量,巨大營收成長動能有機會延續,維持「買進」評等,目標價123元。
美利達前八月營收年減雙位數,主因台灣廠產品換代,短期營收受影響。法人指出,歐洲、中國市場已率先回溫,新公路車款持續熱銷,加上轉投資SBC體質改善,營運正處築底回升階段。展望第四季,法人認為歐美通路庫存持續正常化,加上新品效益發酵,第四季可望成為美利達營運落底的重要觀察期;若歐洲需求延續回升,搭配明年新車上市,復甦動能可望更明確。法人目前維持「增加持股」評等,目標價120元。
桂盟前八月營收年增11%,上半年EPS達3.94元。法人表示,自行車鏈條受惠庫存修正接近尾聲、歐洲需求回溫及中國接單優於預期,OE市場可望逐步恢復成長,補修市場則維持穩定,形成第四季營運的基本盤。
此外,車庫門鏈條業務自第二季起重回成長,桂盟持續深化北美客戶合作,並由零組件供應逐步切入系統整合,加上越南新產能利用率提升、高毛利產品占比增加,有助改善產品組合,法人樂觀桂盟今年全年獲利有機會優於去年。(圖片/新聞來源:工商時報/工研院/產業科技國際策略發展所)