記者林欣蓉/綜合報導
貨櫃航運旺季效應持續發酵,貨櫃三雄長榮、陽明、萬海9月營收同步繳出年、月雙增成績,其中,萬海年增近一倍、表現最強;長榮單月營收逼近500億元,同寫佳績。
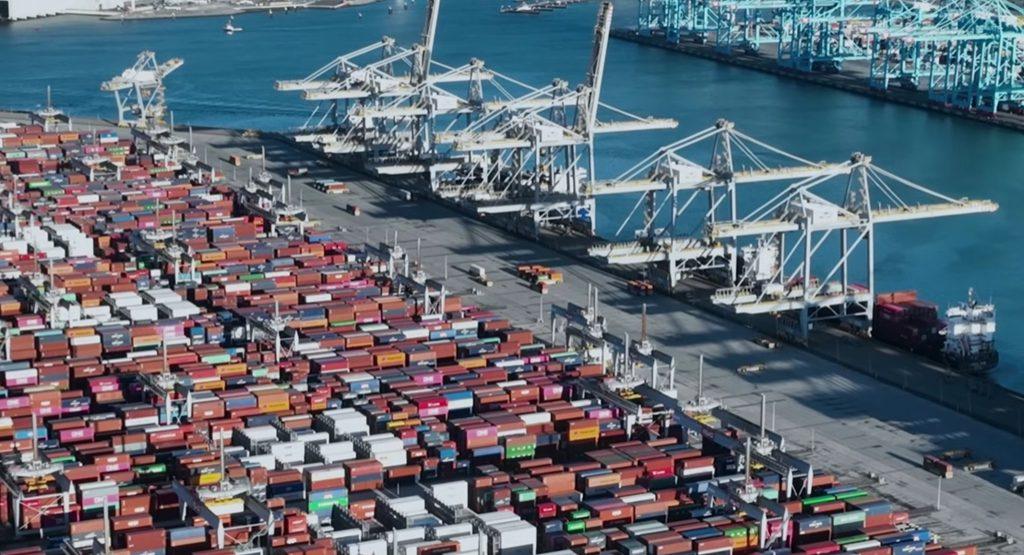
展望第4季,三家公司均認為,市場需求仍正向,因中國大陸十一長假後出貨回溫、港口壅塞及有效運力受限,凡此均將成為支撐貨量與運價的重要因素。
貨櫃三雄昨(8)日公布9月營收,均呈現年月雙增,長榮海運497.1億元,月增1.4%、年增63.7%;陽明216.9億元,月增0.4%、年增69.9%;萬海217.7億元,月增13.4%、年增97.6%。累計前三季,長榮營收3,384.4億元,年增15.3%;萬海1,361.5億元,年增27.2%;陽明營收約1,487.3億元,年增約17.7%,顯示今年貨櫃航運市場在運價及貨量支撐下,主要航商營運維持成長。
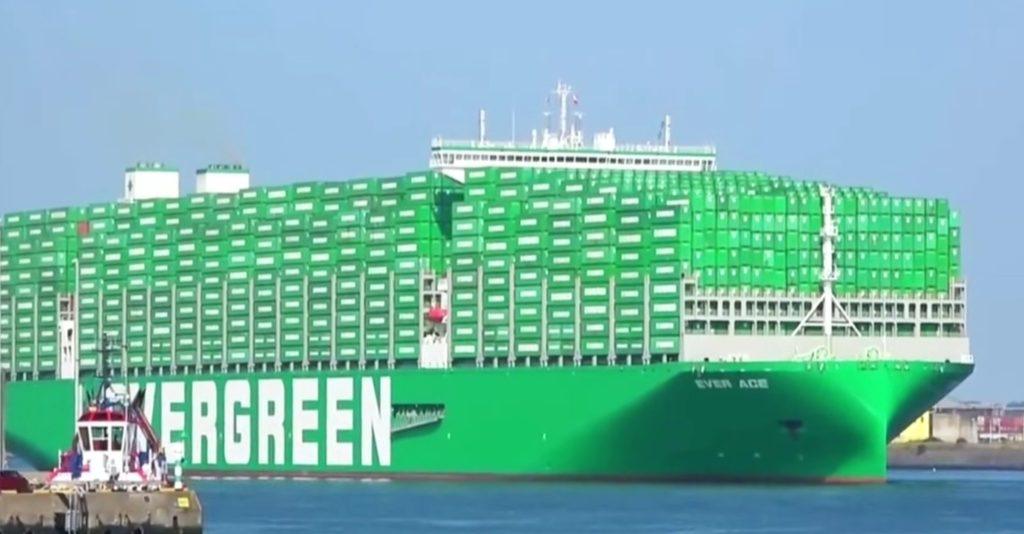
長榮表示,9月受惠中國大陸十一長假前集中出貨,加上天候狀況較8月改善,整體貨載增加,運價維持相對高檔,帶動營收持續攀升。
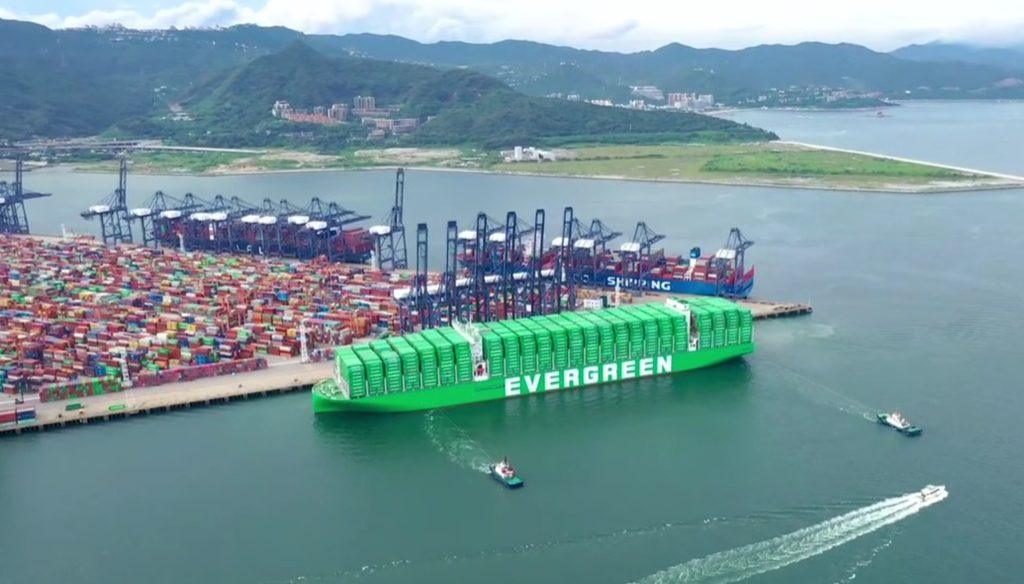
長榮近期法說會對第4季市場展望維持相對樂觀,認為美國終端需求仍具韌性,第4季至明年農曆春節前訂艙情況仍有支撐。不過,市場航線表現已出現分歧,美國線需求相對強勁,歐洲及地中海航線則面臨運價調整壓力,後續仍須觀察各航線供需變化。
陽明指出,全球貨櫃航運市場仍面臨新船交付帶來的供給壓力。根據海運諮詢機構Alphaliner最新預估,2026年全球貨櫃航運供給成長4.7%,需求成長2.5%,供給增幅高於需求,市場供需仍有失衡風險。
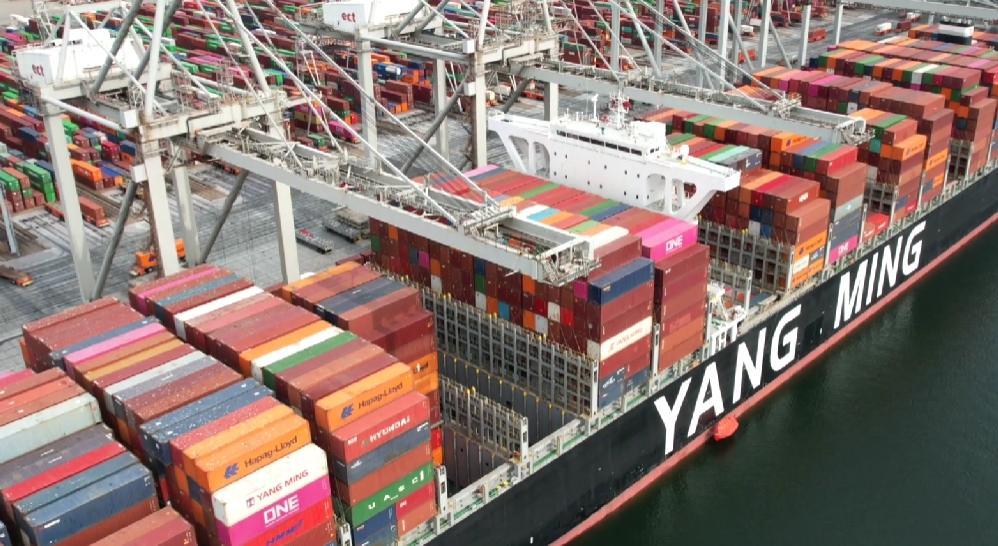
不過,亞洲主要港口持續壅塞,船舶等待進港及裝卸時間拉長,導致周轉效率下降,部分運力受到牽制,對現貨運價形成支撐。陽明表示,美中關稅情勢暫趨緩和,有助降低市場不確定性,支撐美國線貨量。相較之下,亞歐航線需求已有趨緩跡象,中國大陸十一長假後製造業復工及出貨恢復速度,將是觀察第4季航運景氣的重要指標。
萬海9月營收表現最為突出,單月營收217.75億元,為2024年7月以來再次突破200億元,並寫下連續六個月成長紀錄,主要受惠貨量及運價同步提升,以及營運效率改善。
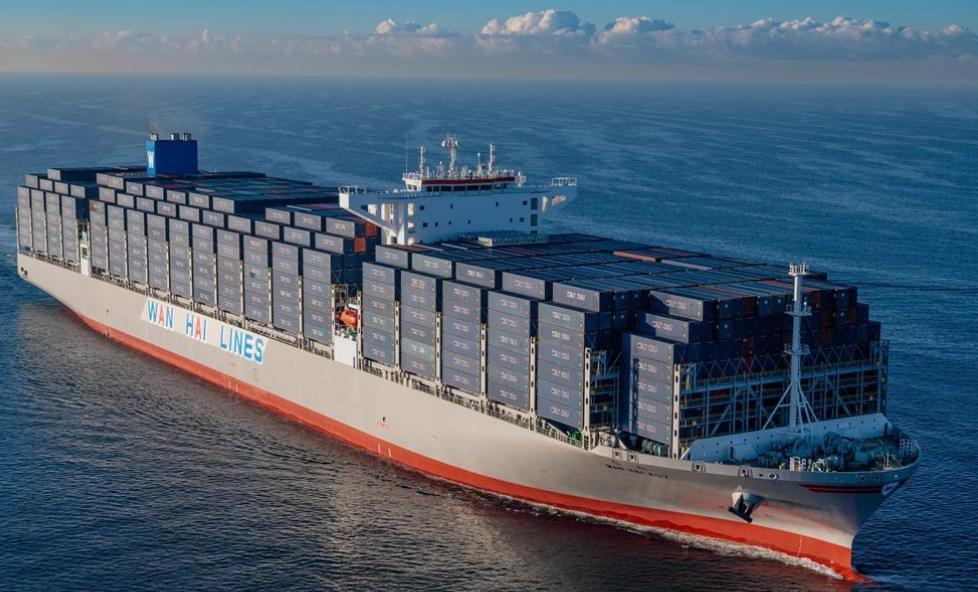
萬海指出,上海出口貨櫃運價指數(SCFI)近期雖由連續上漲轉為區間整理,但整體運價仍維持相對高檔。東南亞貨櫃運價指數(SEAFI)則連續五周上揚,反映亞洲區域市場備貨需求增加,帶動艙位利用率提升。(圖片/新聞來源:經濟日報/工研院/產業科技國際策略發展所)